Domain ztti.de kaufen?
Wir ziehen mit dem Projekt
ztti.de um.
Sind Sie am Kauf der Domain
ztti.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ztti.de kaufen?
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Wann ist Versteuerung und Sollversteuerung?
Versteuerung bezieht sich auf den Zeitpunkt, zu dem Einkommen oder Gewinne steuerlich erfasst werden. Bei der Sollversteuerung erfolgt die Versteuerung bereits zum Zeitpunkt des Zuflusses, unabhängig davon, ob die Zahlung bereits erfolgt ist oder nicht. Dies bedeutet, dass Einkommen oder Gewinne in dem Jahr versteuert werden, in dem sie erzielt wurden, auch wenn das Geld erst später tatsächlich erhalten wird. Die Sollversteuerung wird häufig bei Selbstständigen angewendet, um eine zeitnahe Erfassung der Einkünfte sicherzustellen. Im Gegensatz dazu steht die Istversteuerung, bei der Einkommen erst dann versteuert wird, wenn es tatsächlich erhalten wurde. **
Ähnliche Suchbegriffe für Sollversteuerung
Top-Angebote
Produkte zum Begriff Sollversteuerung:
-
Kommunikation in Forschung und Entwicklung, Taschenbuch von Thomas Eggelkraut-Gottanka, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2221-2Kommunikation In Forschung Und Entwicklung, Taschenbuch Von Thomas Eggelkraut-gottanka, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2221-2, Seitenanzahl: 15449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
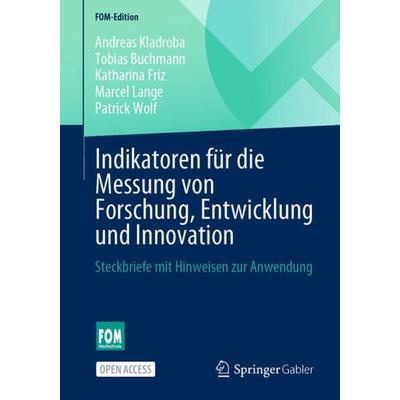
Indikatoren für die Messung von Forschung, Entwicklung und Innovation, Taschenbuch von Andreas Kladroba,Tobias Buchmann,Katharina Friz,MarcelIndikatoren Für Die Messung Von Forschung, Entwicklung Und Innovation, Taschenbuch Von Andreas Kladroba,tobias Buchmann,katharina Friz,marcel Lange,patrick Wolf, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-32885-6, Seitenanzahl: 24642,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
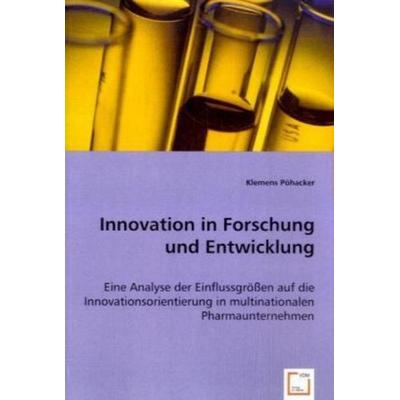
P¿hacker, K: Innovation in Forschung und Entwicklung, Taschenbuch von Klemens Pöhacker, VDM, 978-3-8364-8633-0P¿hacker, K: Innovation In Forschung Und Entwicklung, Taschenbuch Von Klemens Pöhacker, Vdm, 978-3-8364-8633-0, Seitenanzahl: 13259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist die Umsatzsteuer bei Sollversteuerung fällig?
Die Umsatzsteuer bei Sollversteuerung ist fällig, wenn die Rechnung an den Kunden ausgestellt wird, unabhängig davon, ob die Zahlung bereits erfolgt ist. Das bedeutet, dass die Umsatzsteuer bereits bei der Rechnungsstellung an das Finanzamt abgeführt werden muss. Bei der Sollversteuerung wird also die Umsatzsteuer mit dem Zeitpunkt der Rechnungserstellung fällig, nicht erst mit dem Zahlungseingang. Es handelt sich also um ein vereinnahmtes Entgeltprinzip. **
-
Wann ist die Vorsteuer abziehbar bei Sollversteuerung?
Die Vorsteuer ist bei der Sollversteuerung grundsätzlich abziehbar, wenn die Rechnung des Lieferanten vorliegt und die Leistung erbracht wurde. Das bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen werden kann, in dem die Rechnung erhalten wurde und nicht erst, wenn die Rechnung bezahlt wurde. Es ist wichtig, dass die Rechnung alle gesetzlich vorgeschriebenen Angaben enthält und ordnungsgemäß ausgestellt wurde. Zudem muss die Leistung für das Unternehmen ausgeführt worden sein und in direktem Zusammenhang mit steuerbaren Umsätzen stehen. **
-
Welche Auswirkungen haben Forschung und Innovation auf die wirtschaftliche Entwicklung eines Landes?
Forschung und Innovation können die Produktivität steigern, neue Arbeitsplätze schaffen und die Wettbewerbsfähigkeit eines Landes stärken. Dadurch können neue Technologien und Produkte entwickelt werden, die das Wirtschaftswachstum fördern. Investitionen in Forschung und Innovation können langfristig zu einem nachhaltigen Wirtschaftswachstum führen. **


Welche Rolle spielt Forschung und Entwicklung in der Innovation von Produkten und Technologien?
Forschung und Entwicklung sind entscheidend für die Schaffung neuer Produkte und Technologien, da sie innovative Ideen generieren und diese in marktfähige Lösungen umsetzen. Durch kontinuierliche Forschung können Unternehmen wettbewerbsfähig bleiben und ihre Produkte ständig verbessern. Innovationen auf Basis von Forschung und Entwicklung können dazu beitragen, neue Märkte zu erschließen und das Wachstum eines Unternehmens voranzutreiben. **
Wie beeinflusst Innovation die Wirtschaft, die Technologie und die soziale Entwicklung?
Innovation treibt die Wirtschaft an, indem sie neue Produkte, Dienstleistungen und Geschäftsmodelle schafft, die das Wachstum und die Wettbewerbsfähigkeit fördern. In der Technologie ermöglicht Innovation Fortschritte in Bereichen wie künstliche Intelligenz, erneuerbare Energien und medizinische Behandlungen. Auf sozialer Ebene kann Innovation dazu beitragen, soziale Probleme zu lösen, die Lebensqualität zu verbessern und die Lebensbedingungen für Menschen auf der ganzen Welt zu verändern. Zusammenfassend kann Innovation die Wirtschaft ankurbeln, technologische Fortschritte vorantreiben und positive Veränderungen in der Gesellschaft bewirken. **
Top-Angebote
Produkte zum Begriff Sollversteuerung:
-
Kommunikation von Politik, Forschung und Entwicklung, Taschenbuch von Wilson Okaka,Irene Judith Nagasha,Joyce Ayikoru, Verlag Unser Wissen,Kommunikation Von Politik, Forschung Und Entwicklung, Taschenbuch Von Wilson Okaka,irene Judith Nagasha,joyce Ayikoru, Verlag Unser Wissen, 978-620-0-75535-3, Seitenanzahl: 18864,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation in Forschung und Entwicklung, Taschenbuch von Thomas Eggelkraut-Gottanka, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2221-2Kommunikation In Forschung Und Entwicklung, Taschenbuch Von Thomas Eggelkraut-gottanka, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-2221-2, Seitenanzahl: 15449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann ist Versteuerung und Sollversteuerung?
Versteuerung bezieht sich auf den Zeitpunkt, zu dem Einkommen oder Gewinne steuerlich erfasst werden. Bei der Sollversteuerung erfolgt die Versteuerung bereits zum Zeitpunkt des Zuflusses, unabhängig davon, ob die Zahlung bereits erfolgt ist oder nicht. Dies bedeutet, dass Einkommen oder Gewinne in dem Jahr versteuert werden, in dem sie erzielt wurden, auch wenn das Geld erst später tatsächlich erhalten wird. Die Sollversteuerung wird häufig bei Selbstständigen angewendet, um eine zeitnahe Erfassung der Einkünfte sicherzustellen. Im Gegensatz dazu steht die Istversteuerung, bei der Einkommen erst dann versteuert wird, wenn es tatsächlich erhalten wurde. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist die Umsatzsteuer bei Sollversteuerung fällig?
Die Umsatzsteuer bei Sollversteuerung ist fällig, wenn die Rechnung an den Kunden ausgestellt wird, unabhängig davon, ob die Zahlung bereits erfolgt ist. Das bedeutet, dass die Umsatzsteuer bereits bei der Rechnungsstellung an das Finanzamt abgeführt werden muss. Bei der Sollversteuerung wird also die Umsatzsteuer mit dem Zeitpunkt der Rechnungserstellung fällig, nicht erst mit dem Zahlungseingang. Es handelt sich also um ein vereinnahmtes Entgeltprinzip. **
Ähnliche Suchbegriffe für Sollversteuerung
-
Indikatoren für die Messung von Forschung, Entwicklung und Innovation, Taschenbuch von Andreas Kladroba,Tobias Buchmann,Katharina Friz,MarcelIndikatoren Für Die Messung Von Forschung, Entwicklung Und Innovation, Taschenbuch Von Andreas Kladroba,tobias Buchmann,katharina Friz,marcel Lange,patrick Wolf, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-32885-6, Seitenanzahl: 24642,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
P¿hacker, K: Innovation in Forschung und Entwicklung, Taschenbuch von Klemens Pöhacker, VDM, 978-3-8364-8633-0P¿hacker, K: Innovation In Forschung Und Entwicklung, Taschenbuch Von Klemens Pöhacker, Vdm, 978-3-8364-8633-0, Seitenanzahl: 13259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist die Vorsteuer abziehbar bei Sollversteuerung?
Die Vorsteuer ist bei der Sollversteuerung grundsätzlich abziehbar, wenn die Rechnung des Lieferanten vorliegt und die Leistung erbracht wurde. Das bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen werden kann, in dem die Rechnung erhalten wurde und nicht erst, wenn die Rechnung bezahlt wurde. Es ist wichtig, dass die Rechnung alle gesetzlich vorgeschriebenen Angaben enthält und ordnungsgemäß ausgestellt wurde. Zudem muss die Leistung für das Unternehmen ausgeführt worden sein und in direktem Zusammenhang mit steuerbaren Umsätzen stehen. **
-
Welche Auswirkungen haben Forschung und Innovation auf die wirtschaftliche Entwicklung eines Landes?
Forschung und Innovation können die Produktivität steigern, neue Arbeitsplätze schaffen und die Wettbewerbsfähigkeit eines Landes stärken. Dadurch können neue Technologien und Produkte entwickelt werden, die das Wirtschaftswachstum fördern. Investitionen in Forschung und Innovation können langfristig zu einem nachhaltigen Wirtschaftswachstum führen. **
-
Welche Rolle spielt Forschung und Entwicklung in der Innovation von Produkten und Technologien?
Forschung und Entwicklung sind entscheidend für die Schaffung neuer Produkte und Technologien, da sie innovative Ideen generieren und diese in marktfähige Lösungen umsetzen. Durch kontinuierliche Forschung können Unternehmen wettbewerbsfähig bleiben und ihre Produkte ständig verbessern. Innovationen auf Basis von Forschung und Entwicklung können dazu beitragen, neue Märkte zu erschließen und das Wachstum eines Unternehmens voranzutreiben. **
-
Wie beeinflusst Innovation die Wirtschaft, die Technologie und die soziale Entwicklung?
Innovation treibt die Wirtschaft an, indem sie neue Produkte, Dienstleistungen und Geschäftsmodelle schafft, die das Wachstum und die Wettbewerbsfähigkeit fördern. In der Technologie ermöglicht Innovation Fortschritte in Bereichen wie künstliche Intelligenz, erneuerbare Energien und medizinische Behandlungen. Auf sozialer Ebene kann Innovation dazu beitragen, soziale Probleme zu lösen, die Lebensqualität zu verbessern und die Lebensbedingungen für Menschen auf der ganzen Welt zu verändern. Zusammenfassend kann Innovation die Wirtschaft ankurbeln, technologische Fortschritte vorantreiben und positive Veränderungen in der Gesellschaft bewirken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.